
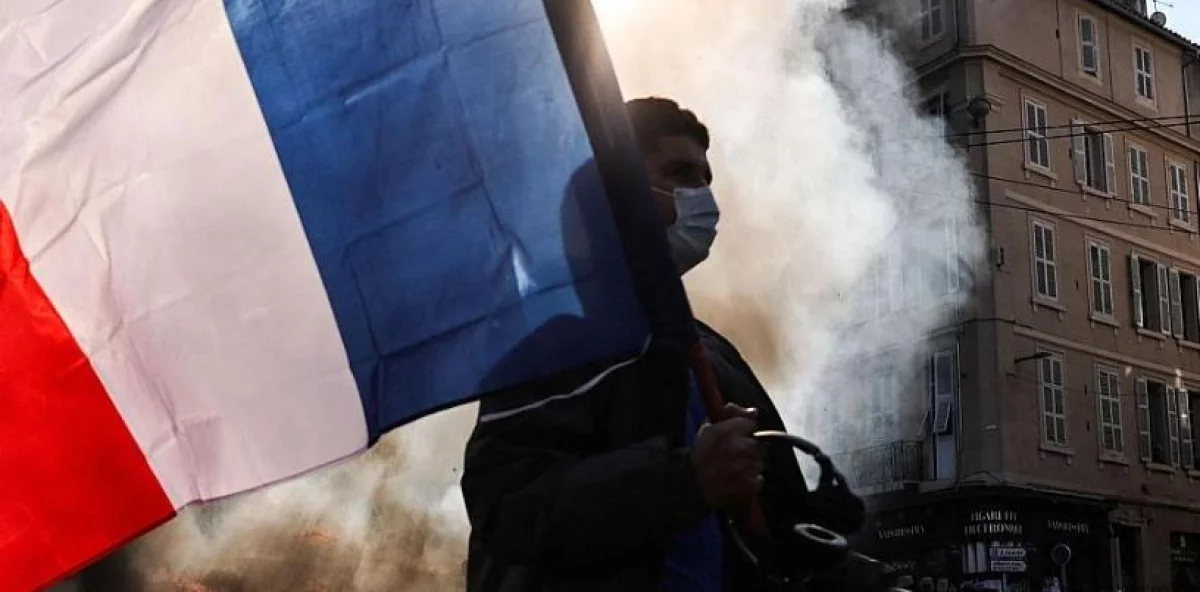
Las protestas estudiantiles que han sacudido Francia desde mediados de septiembre, inicialmente motivadas por el deterioro de los centros educativos, la falta de docentes y el hacinamiento en las aulas, han terminado por canalizar un malestar social más amplio.
A los estudiantes se han sumado sindicatos, trabajadores y otros sectores, en movilizaciones que han desbordado el ámbito educativo y encontrado eco en varios países europeos.
El descontento por los servicios públicos, el costo de la vida y las restricciones presupuestarias se entrelaza con la incertidumbre política y las dificultades fiscales de Francia, uno de los mayores exponentes europeos del Estado de bienestar.
La expansión de las protestas plantea una interrogante que trasciende las fronteras de Europa: ¿Cómo satisfacer las aspiraciones sociales cuando las finanzas públicas pierden margen para financiarlas?
De esa tensión surge una lección para el mundo y, particularmente, para República Dominicana: si la protección social no descansa en una economía productiva y unas finanzas públicas sostenibles, puede terminar chocando con los límites del financiamiento.
La crisis francesa advierte que ni el tamaño de una economía, ni su capacidad tributaria, ni la amplitud de su sistema de protección social garantizan, por sí solos, la sostenibilidad fiscal. Cuando los déficits se prolongan, el crecimiento pierde vigor y la política dificulta los acuerdos necesarios para corregir los desequilibrios, el endeudamiento puede convertirse en una restricción para el propio modelo social. La paradoja es que las demandas de mejores servicios públicos coinciden con una situación fiscal que dificulta financiarlos.
La dimensión del problema se aprecia en las cifras. La deuda pública francesa ascendió al 115,6% del producto interno bruto (PIB) al cierre de 2025. La Comisión Europea proyecta que aumentará al 118,1% en 2026 y al 120,2% en 2027. El déficit fiscal, por su parte, se situó en el 5,1% del PIB en 2025 y se mantendría en ese nivel en 2026, antes de aumentar al 5,7% en 2027, si no cambian las políticas vigentes.
Pero el volumen de la deuda no cuenta toda la historia. También importa cuánto cuesta financiarla y qué proporción de los ingresos públicos absorbe el pago de los intereses. En 2025, la carga de intereses de las administraciones públicas francesas ascendió a unos 64.700 millones de euros, equivalentes al 2,2% del PIB y al 4,1% de los ingresos públicos. Es decir, de cada 100 euros ingresados por el conjunto de las administraciones públicas, 4,10 se destinaron a pagar intereses, sin amortizar el principal de la deuda.
La presión aumentará. La Comisión Europea estima que los intereses ascenderán al 2,6% del PIB en 2026 y al 2,8% en 2027. Cuanto mayor sea la proporción de los ingresos comprometida con los intereses, menor será el margen presupuestario para financiar infraestructura, educación, salud y protección social sin elevar los impuestos o recurrir a más endeudamiento. No se trata de que cada euro destinado a intereses se reste automáticamente de un servicio específico, sino de que una carga financiera creciente estrecha las opciones presupuestarias.
A esta presión fiscal se suma el encarecimiento de la financiación. El rendimiento del bono francés a diez años se acercó al 4,9% el 19 de octubre, mientras la prima de riesgo frente a Alemania rondaba los 145 puntos básicos, equivalentes a 1,45 puntos porcentuales adicionales. El diferencial se ha aproximado a niveles que evocan las tensiones de la crisis de deuda europea de comienzos de la década pasada.
La prima de riesgo mide la rentabilidad adicional que los inversores exigen para adquirir deuda francesa en comparación con los bonos alemanes de vencimiento equivalente, utilizados como referencia en la eurozona. Su aumento refleja una mayor percepción de riesgo relativo, pero no significa que Francia esté al borde de una suspensión de pagos. Tampoco implica que toda la deuda pendiente se encarezca inmediatamente: el efecto se transmite gradualmente, conforme vencen los títulos y el Estado debe refinanciarlos a las nuevas tasas.
El problema francés combina, por tanto, deuda elevada, déficits persistentes, mayores costos financieros e incertidumbre política. La dificultad para alcanzar acuerdos parlamentarios sobre el presupuesto debilita la credibilidad de los planes de ajuste. A su vez, la incertidumbre puede elevar el costo de la financiación y reducir el margen para adoptar medidas correctivas, en un círculo que complica la estabilización de las cuentas públicas.
Las protestas estudiantiles añaden otra dimensión a esa tensión. Lo que comenzó como una reclamación por las condiciones de las escuelas se ha vinculado con elementos factores más amplios sobre el costo de la vida, la desigualdad en el acceso a los servicios y las perspectivas de las nuevas generaciones. La extensión de las movilizaciones a otros sectores y países europeos revela la existencia de preocupaciones compartidas, aunque cada país enfrenta circunstancias económicas, políticas y sociales distintas. No sería riguroso atribuir toda la agitación al endeudamiento: la deuda y las restricciones presupuestarias forman parte del contexto, pero no explican por sí solas el origen del malestar.
Las repercusiones potenciales van más allá de Francia. Como una de las principales economías de Europa y emisor relevante de deuda soberana, sus dificultades pueden transmitir tensiones a los mercados financieros regionales. En un contexto internacional de endeudamiento elevado y costos financieros crecientes, un aumento de los rendimientos de referencia puede encarecer también la financiación de otros emisores. Sin embargo, ese riesgo de contagio no debe confundirse con una crisis sistémica ya declarada.
El 14 de octubre, el comisario europeo de Economía, Valdis Dombrovskis, afirmó que no había señales de una nueva crisis generalizada de deuda soberana en la eurozona, aunque insistió en la necesidad de mantener la prudencia fiscal. La advertencia no elimina los riesgos que enfrenta Francia, pero ayuda a dimensionarlos.
Para República Dominicana, la lección no consiste en equiparar economías con capacidades financieras e instituciones diferentes, sino en reconocer que la sostenibilidad de las políticas sociales depende de la capacidad de generar riqueza, recaudar ingresos suficientes y asignar con eficiencia el gasto público. Las conquistas sociales necesitan una base productiva que las sostenga, de lo contrario, el endeudamiento que inicialmente permite financiarlas puede terminar reduciendo los recursos disponibles para preservarlas.
La experiencia francesa recuerda, en definitiva, que el costo de la deuda no se mide únicamente por su tamaño. También se mide por los ingresos que absorbe, las oportunidades de inversión que desplaza y el margen de decisión que resta al Estado. Cuando ese margen se estrecha, la factura de los desequilibrios fiscales puede amenazar incluso las aspiraciones sociales que el gasto público procura satisfacer. Por: Mario Méndez (HOY)
imagen: Una expresión del descontento popular en Francia.