
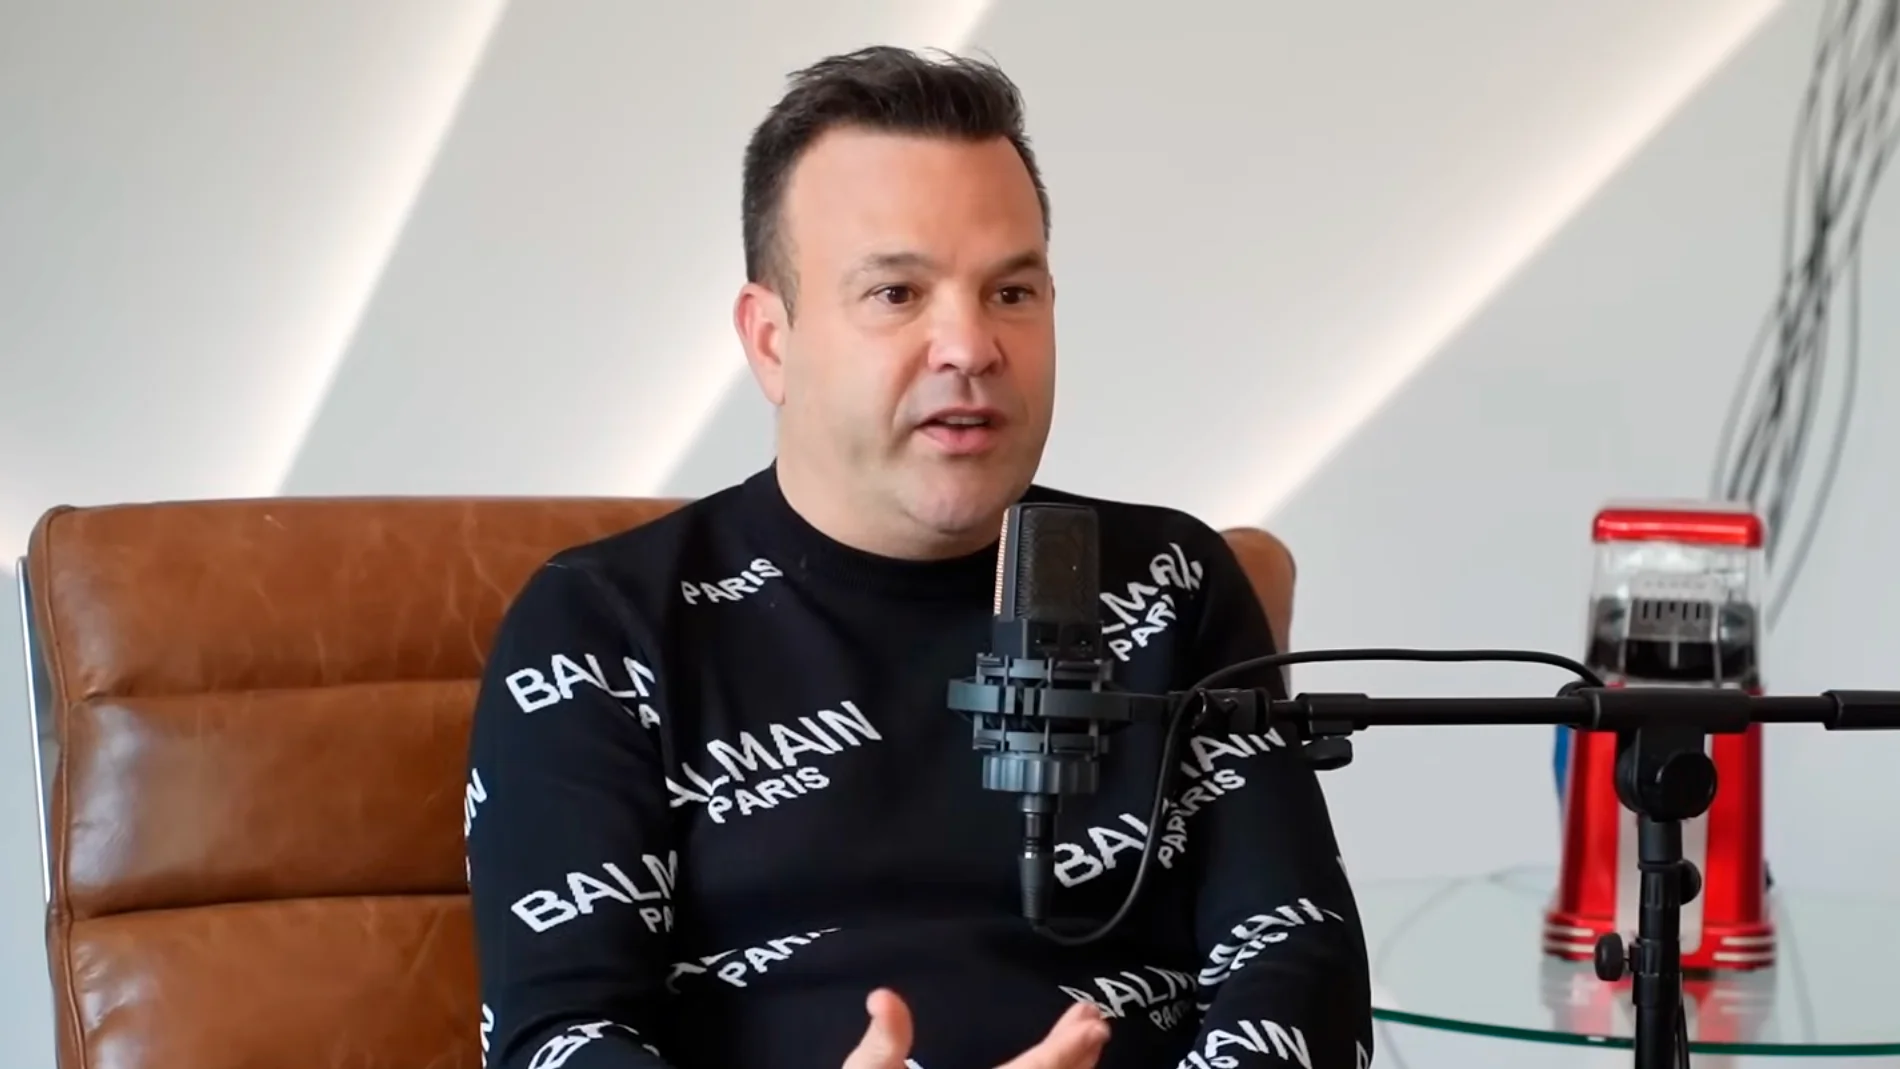
Una reserva de dinero disponible ocupa el primer puesto en el plan con el que José Elías comenzaría a invertir si tuviera que hacerlo de nuevo. El empresario recomienda proteger los primeros ahorros antes de asumir riesgos mayores, porque una pérdida pesa más cuando el capital acumulado todavía es pequeño.
Su criterio cambia a medida que crece el patrimonio. Para quien apenas empieza, sitúa una cuenta que pague intereses por delante de las acciones individuales; después incorporaría fondos cotizados y solo más adelante bonos u otros activos.
La clasificación incluye también vivienda, oro, bitcoin y objetos de colección. Elías los coloca en distintos niveles, pero la cantidad destinada a cada producto resulta decisiva en su explicación: incluso en los que le gustan, evita concentrar demasiado dinero.
Primero, liquidez para imprevistos
«Ganar dinero es fácil, no perderlo es muy complicado», afirma Elías en un vídeo publicado el 27 de septiembre en su canal de YouTube. Por eso propone que el dinero reservado para emergencias permanezca accesible en una cuenta remunerada antes de añadir.
Elías no fija una cifra para la reserva: relaciona el ahorro con el dinero de partida y el riesgo que cada persona quiera correr. Aconseja asumir poco cuando el capital aún es escaso y sostiene que la remuneración de la cuenta puede ayudar frente a la inflación. El Banco de España recuerda que el rendimiento real del ahorro depende de la diferencia entre los intereses recibidos y la subida de los precios. También indica que el banco puede modificar el tipo de interés de la cuenta durante su vigencia, previa comunicación al cliente.
Los fondos y los activos que deja para después
Una vez cubierta la reserva, el empresario escogería ETF de distintos valores para una inversión a medio y largo plazo. Dice que permiten participar con importes pequeños y que sus comisiones suelen ser bajas. Al hablar de fondos indexados, destaca la diversificación, aunque esta no elimina las pérdidas posibles: la CNMV advierte de que un ETF sigue expuesto a la evolución del mercado.
Las acciones de empresas llegarían más tarde y con un peso menor. Elías dice que no pondría la mitad de su patrimonio en ellas y también contempla, cuando haya más ahorro, bonos de empresas y deuda pública. Sobre el oro, admite que le parece una opción válida, pero evita recomendar una compra inmediata porque reconoce que no sigue su cotización.
En vivienda distingue entre pisos para alquilar, que dice que le gustan «más bien poco», y operaciones de compra, reforma y venta. Prefiere estas últimas porque, según su valoración, permiten vender el inmueble y pasar al siguiente proyecto sin conservarlo como activo.
En cuanto al bitcoin, «metería algo por tener algo, pero muy poco», dice Elías, mientras sitúa las memecoins en el último escalón y deja fuera el trading, los relojes de lujo y el vino de colección. (La Razon-iago rodriguez)